Los Ganadores Estructurales de la Era Robótica

Si eres suscriptor de pago tienes acceso a un PDF con todo el análisis al final de este artículo.
Hay bastante contenido gratuito también, por lo que no dude en leerlo si te interesa.
Muchos inversores cometen el mismo error una y otra vez al intercambiar libremente crecimiento y valoración. Aunque estas dos variables están intrínsecamente relacionadas…
El crecimiento y el valor van de la mano.
Warren Buffett
…la realidad es que es difícil hacer un argumento válido sobre una valoración si el crecimiento es inexistente. ¿Se pueden obtener buenos resultados invirtiendo en negocios de bajo crecimiento que cotizan a valoraciones aparentemente bajas? La respuesta es evidentemente “sí”, pero el crecimiento nulo o bajo conlleva varios inconvenientes. Por un lado, es increíblemente difícil para un equipo directivo añadir valor cuando no hay crecimiento. Además, en un mundo “lleno” de negocios en crecimiento, es probable que sea difícil conseguir que el mercado se interese alguna vez por uno estancado (es decir, es probable que el múltiplo se mantenga bajo a menos que el mercado decida tratar a la empresa como un proxy de los bonos).
He llegado a esta conclusión por la vía dura: perdiendo dinero en varios negocios de bajo crecimiento por el mero hecho de que podrían ser considerados “resilientes”. Estos errores no forzados me llevaron finalmente a establecer una regla estricta: no invertiré en negocios de bajo crecimiento orgánico (definido como un crecimiento por debajo (o demasiado cercano) al crecimiento del PIB) independientemente de la tesis de inversión. Esta sencilla regla reduce significativamente el universo invertible (no muchos negocios son capaces de batir el crecimiento del PIB de manera consistente) e incrementa el múltiplo (al menos ópticamente) que uno tiene que pagar, pero también reduce significativamente el riesgo de sufrir una trampa de valor.
Paso 1: darse cuenta de que el crecimiento es una variable no negociable en la creación de valor futuro. Hecho.
Paso 2: encontrar temas o industrias que disfruten de un crecimiento secular para facilitar el trabajo. Viene reflejado en este artículo.
Aunque uno puede encontrar negocios que crecen en prácticamente cualquier industria, es mucho más sencillo nadar a favor de la corriente. Bajo mi punto de vista hay diversas macrotendencias que marcarán la próxima década y creo que la cartera de Invirtiendo en Calidad (mi cartera personal compartida con los suscriptores de pago) está adecuadamente posicionada en varias:
Fármacos biológicos complejos: las moléculas grandes y complejas dominan cada vez más el pipeline de medicamentos y requieren procesos de fabricación y administración muy especializados y estrictos. Hay una exposición significativa en la cartera de Invirtiendo en Calidad a esta tendencia, y creo que exponerse a este tema no sale precisamente caro en este momento.
Renovación de infraestructuras: los activos físicos en todo el mundo desarrollado han envejecido mucho más allá de su vida útil y deben ser reemplazados/renovados. A esto hay que añadir la demanda exponencial que sufrirá la red eléctrica debido a la construcción de centros de datos de IA. Aunque esta ha sido una tendencia históricamente presente, la realidad es que el ritmo nunca ha llegado a acelerarse y se ha quedado en “promesa.” Hay una ligera exposición en la cartera de Invirtiendo en Calidad a esta tendencia.
Defensa y Reshoring: en un mundo cada vez más polarizado, la globalización se está fracturando, obligando a los países a tomar decisiones estratégicas en materia de defensa y cadenas de suministro locales. Hay una exposición mínima a defensa pero una exposición más considerable al reshoring en la cartera de Invirtiendo en Calidad.
Semiconductores: independientemente de la tendencia estructural en la que uno se fije, es muy probable que pueda funcionar sin un contenido cada vez mayor de semiconductores. Hay una exposición considerable en la cartera de Invirtiendo en Calidad.
Envejecimiento de la población: la población está envejeciendo rápidamente, lo que está tensando los sistemas de salud e impulsa una demanda masiva de prestación de cuidados más baratos, externalizados o alternativos. No hay exposición en la cartera de Invirtiendo en Calidad, y creo que esta tendencia sufre algunos obstáculos (como la regulación y los presupuestos ajustados de los gobiernos).
Pruebas y certificación especializadas: a medida que las regulaciones se endurecen y las redes sociales amplifican los traspiés corporativos, las certificaciones independientes se están volviendo críticas para mitigar el riesgo reputacional. Hay una ligera exposición en la cartera de Invirtiendo en Calidad.
IA física y el auge de los dispositivos conectados: la caída de los costes del hardware y el aumento del poder de computación han hecho realidad lo impensable: un mundo donde vivimos y trabajamos junto a millones de dispositivos autónomos y conectados. Hay una exposición considerable en la cartera de Invirtiendo en Calidad, pero creo que esta promete ser una de las principales macrotendencias de las próximas décadas.
Se puede estar de acuerdo con estas macrotendencias en mayor o menor medida (si se te ocurre alguna otra, no dudes en dejarla en los comentarios), pero la realidad es que estos son temas seculares que merecen tu atención como inversor. Identificarlos, sin embargo, es solo una cara de la moneda; la valoración/el timing es la otra. El objetivo de este artículo es profundizar en la última macrotendencia: la IA física. Creo que la IA física marcará la próxima década, cabalgando una curva en S (S-curve) que todo inversor sueña encontrar. Hay otra cosa que la hace interesante: está compuesta por una gran variedad de nichos. Esto quiere decir que hay potencialmente muchas maneras de exponerse a la misma.
Cuando todo encajó
ChatGPT no fue el primer LLM (Large Language Model) comercial en ver la luz, pero sí fue el que inició la revolución de la IA. El LLM insignia de OpenAI vio la luz en noviembre de 2022, logró el estatus de “verbo” a la velocidad de la luz, y pronto se convirtió en el producto tecnológico de más rápido crecimiento de la historia. Anthropic se unió a la fiesta más tarde y ambos desafiaron la ley de los grandes números:
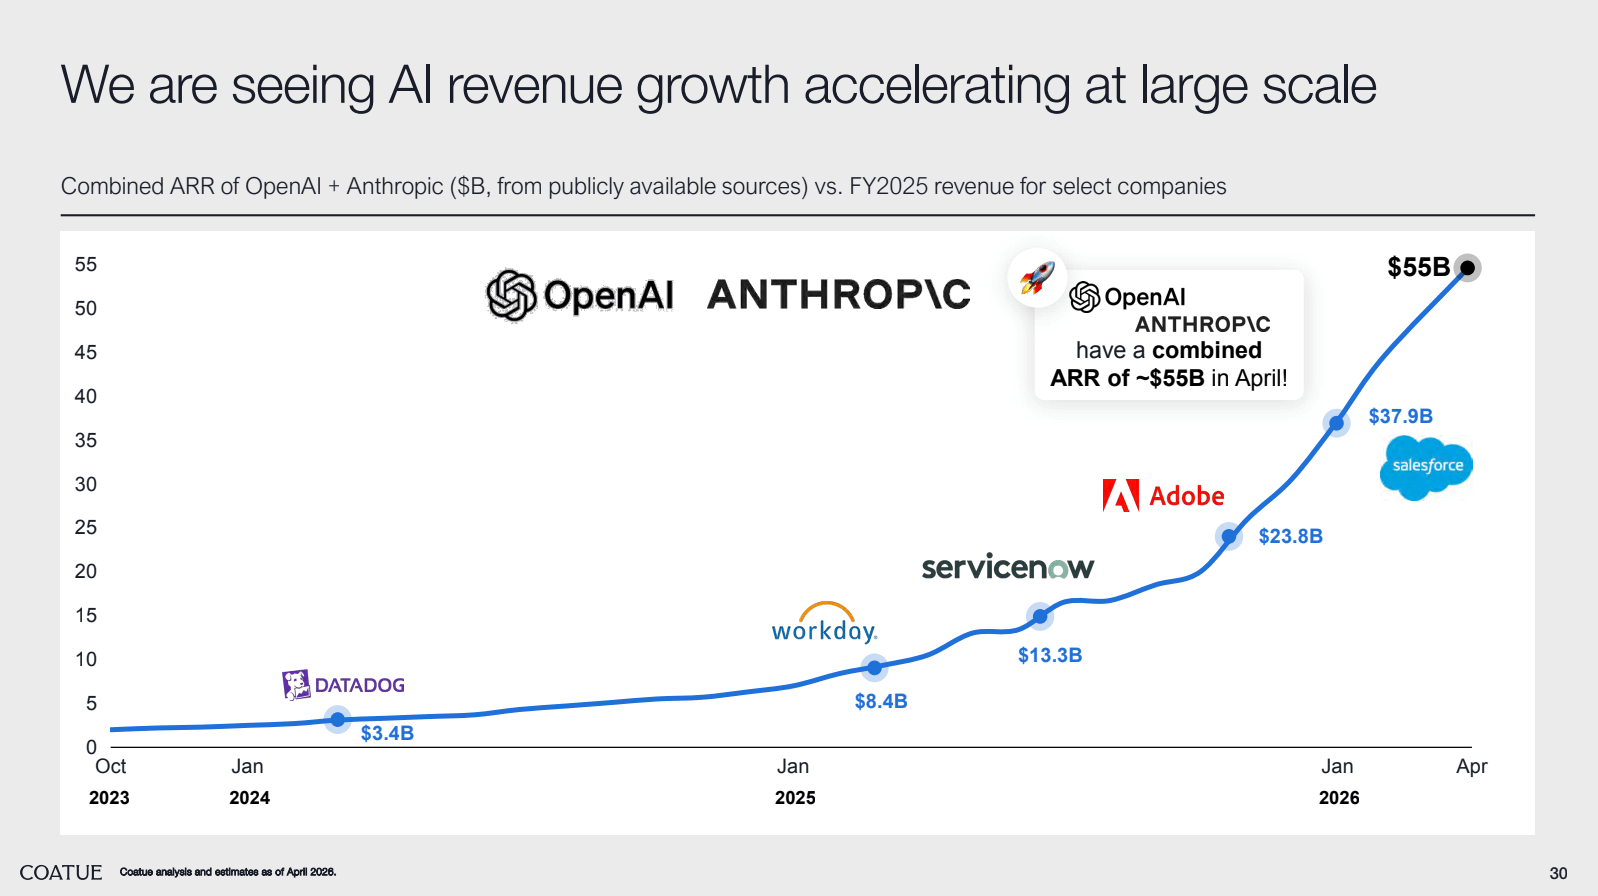
Fuente: Coatue
No solo es “impensable” la vida hoy en día sin los LLM, sino que también han habilitado una nueva ola de revoluciones tecnológicas. La primera es la IA agéntica. La IA ya no está “enjaulada” en un LLM; ahora es capaz de retener contexto y realizar tareas en el mundo digital como lo haría cualquier persona, pero más rápido… y más barato (no siempre es cierto, pero más o menos)!
Aunque todavía estamos en las etapas iniciales de la revolución agéntica, ya podemos vislumbrar la siguiente revolución: la IA física.
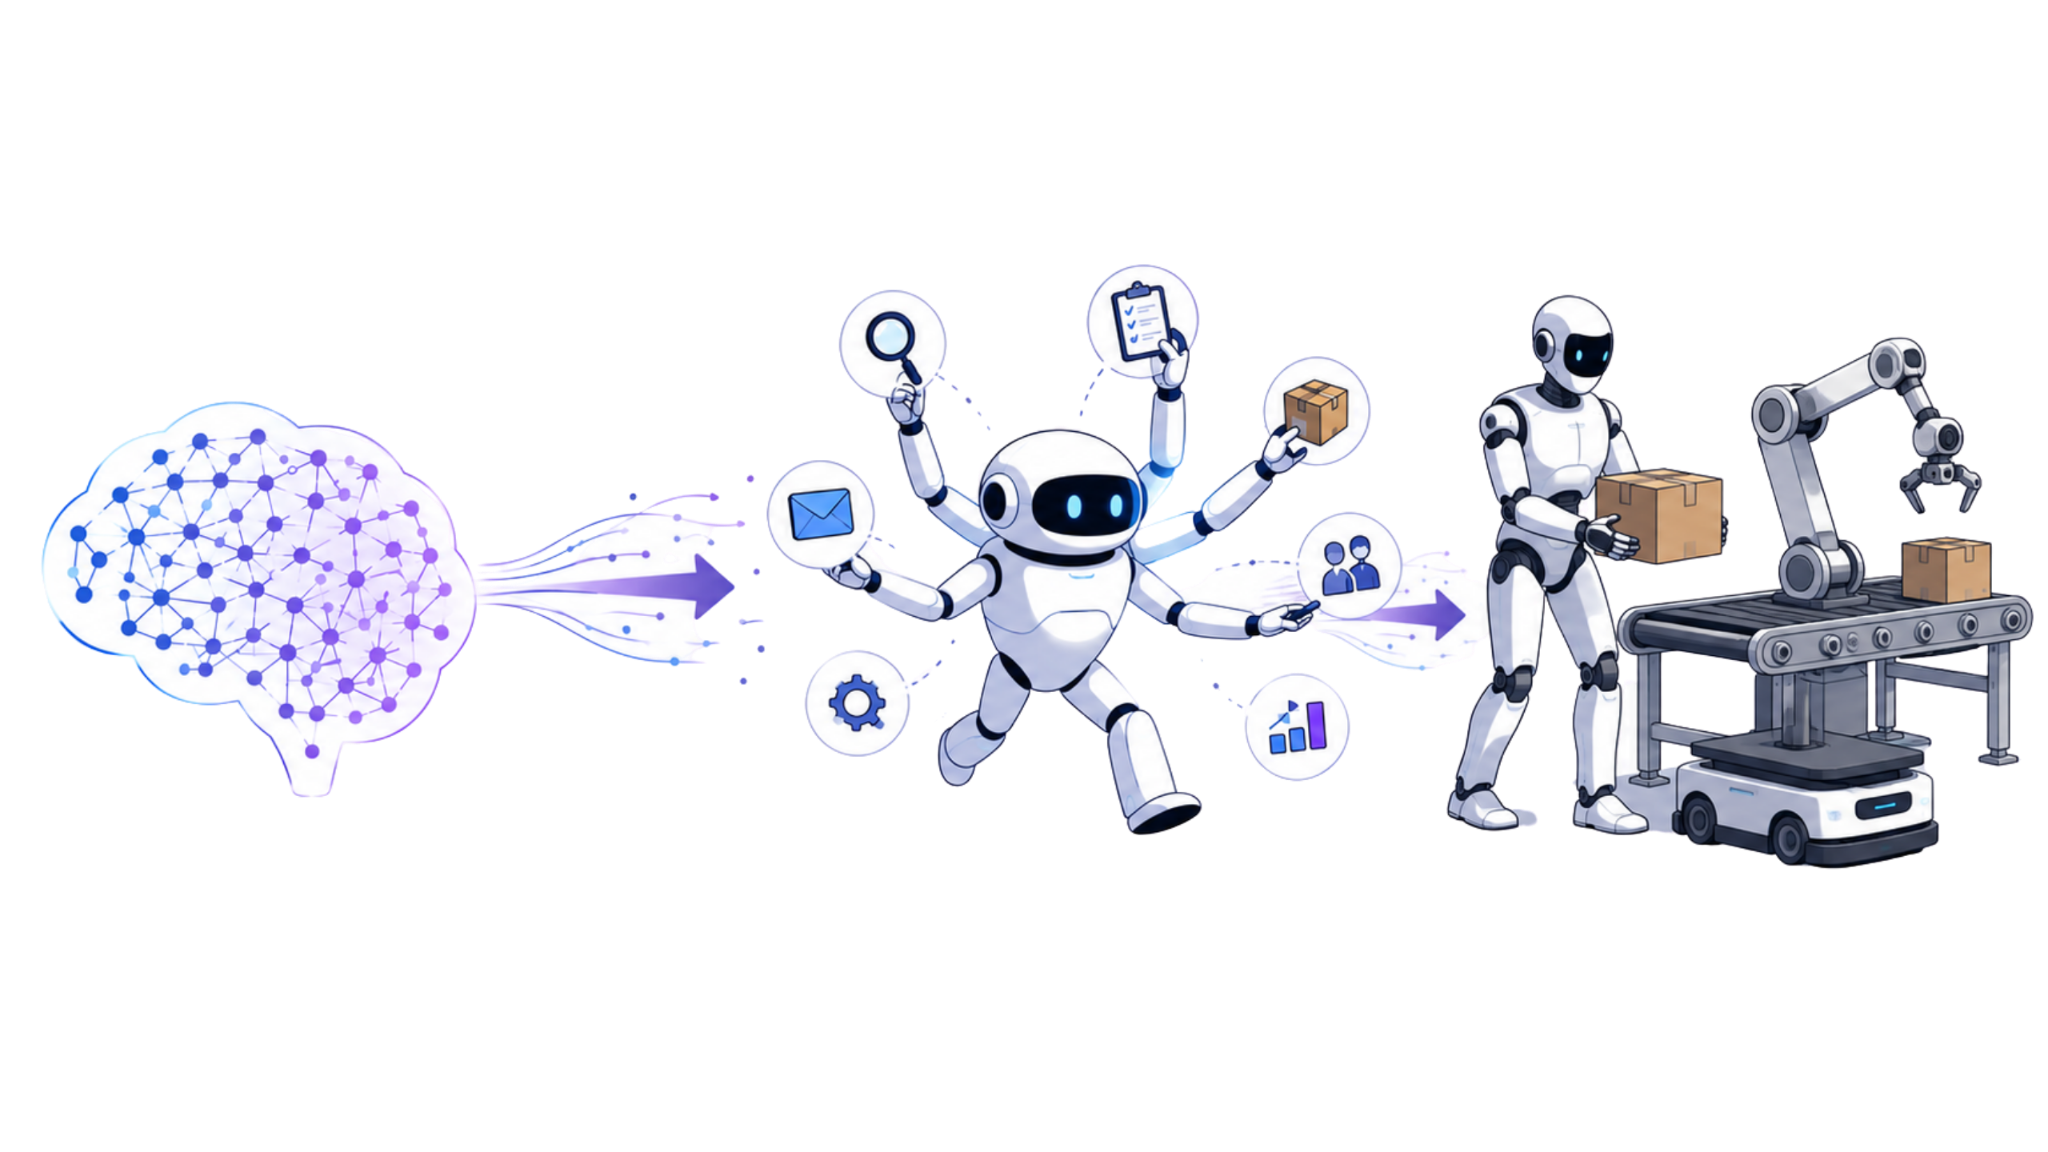
La siguiente ola de IA es la IA física. IA que entiende las leyes de la física. IA que puede trabajar entre nosotros. Todo va a ser robótico. Todas las fábricas serán robóticas. Las fábricas orquestarán robots y esos robots construirán productos que son robóticos.
Jensen Huang, CEO de Nvidia
Entonces, ¿qué es la IA física y por qué es “de repente” posible? Aunque el mundo está actualmente transicionando hacia potentes agentes digitales que prometen sustituir (o potenciar) la mano de obra, la cruda realidad es que estos agentes sólo son capaces de operar en entornos digitales donde la física ni siquiera es una consideración y el coste del fracaso es manejable. Pero, ¿qué pasaría si quisiéramos liberar a estos agentes digitales en el mundo físico? Las cosas se complican un poco.
De la pantalla al mundo real
Podemos entender la IA física como un agente digital que opera en el mundo real. Esta transición aparentemente menor lo cambia todo y trae consigo varios riesgos, amenazas y obstáculos, pero también una buena cantidad de oportunidades. Podríamos entender la IA física como un bucle continuo de percepción, interacción y reacción. La humanidad no ha despertado de repente y se ha encontrado la IA física; ha sido el fruto de un esfuerzo conjunto a lo largo de varias décadas que han hecho posible esta revolución. Hemos pasado (en mi opinión) por cuatro etapas o fases:
Percepción: primero necesitábamos una forma de reconocer y clasificar las variables del mundo real. Esto fue posible con sensores, cámaras, chips analógicos… pero esta información no era del todo útil a menos que fuéramos capaces de interpretar ingentes cantidades de datos pesados y (muy importante) captar la suficiente cantidad de datos (ya sea reales o “generados”) para imitar el mundo real.
IA Generativa: luego vinieron los LLMs y con ellos la capacidad de interpretar ingentes cantidades de datos (tanto estructurados como no estructurados). Los datos de percepción (considerando que fuesen suficientes) fueron repentinamente útiles gracias a la computación. La IA generativa también llegó como una forma de procesar, sintetizar e incluso crear datos de percepción (¡gracias, GPUs!).
IA Agéntica: antes de poder saltar al mundo real, los sistemas tenían que ser probados en el mundo digital, por lo que comenzamos a encontrar formas de automatizar tareas digitales.
La unión del 1, 2 y 3 hicieron realidad la IA física (etapa 4). Ahora bien, la IA física trae consigo un obstáculo bastante relevante: la tolerancia a los errores es muy baja. Esto significa que el proceso histórico de prueba y error que ha sido tan frecuente en el ámbito digital dejaba de ser válido; la IA física debe estar casi libre de errores antes de salir al mundo real. Pero, ¿cómo podemos prevenir estos fallos? Comencemos echando un vistazo a un par de términos interconectados (hablaré de ellos a lo largo del informe)…
Problema de la cola larga (long tail problem)
Problema de la escasez de datos (data scarcity problem)
Brecha simulación-realidad (sim-to-real gap)
Paradoja de Moravec (Moravec’s Paradox)
Empecemos con la manifestación del problema. La Paradoja de Moravec establece que lo que es fácil para los humanos es difícil para los ordenadores, y viceversa.
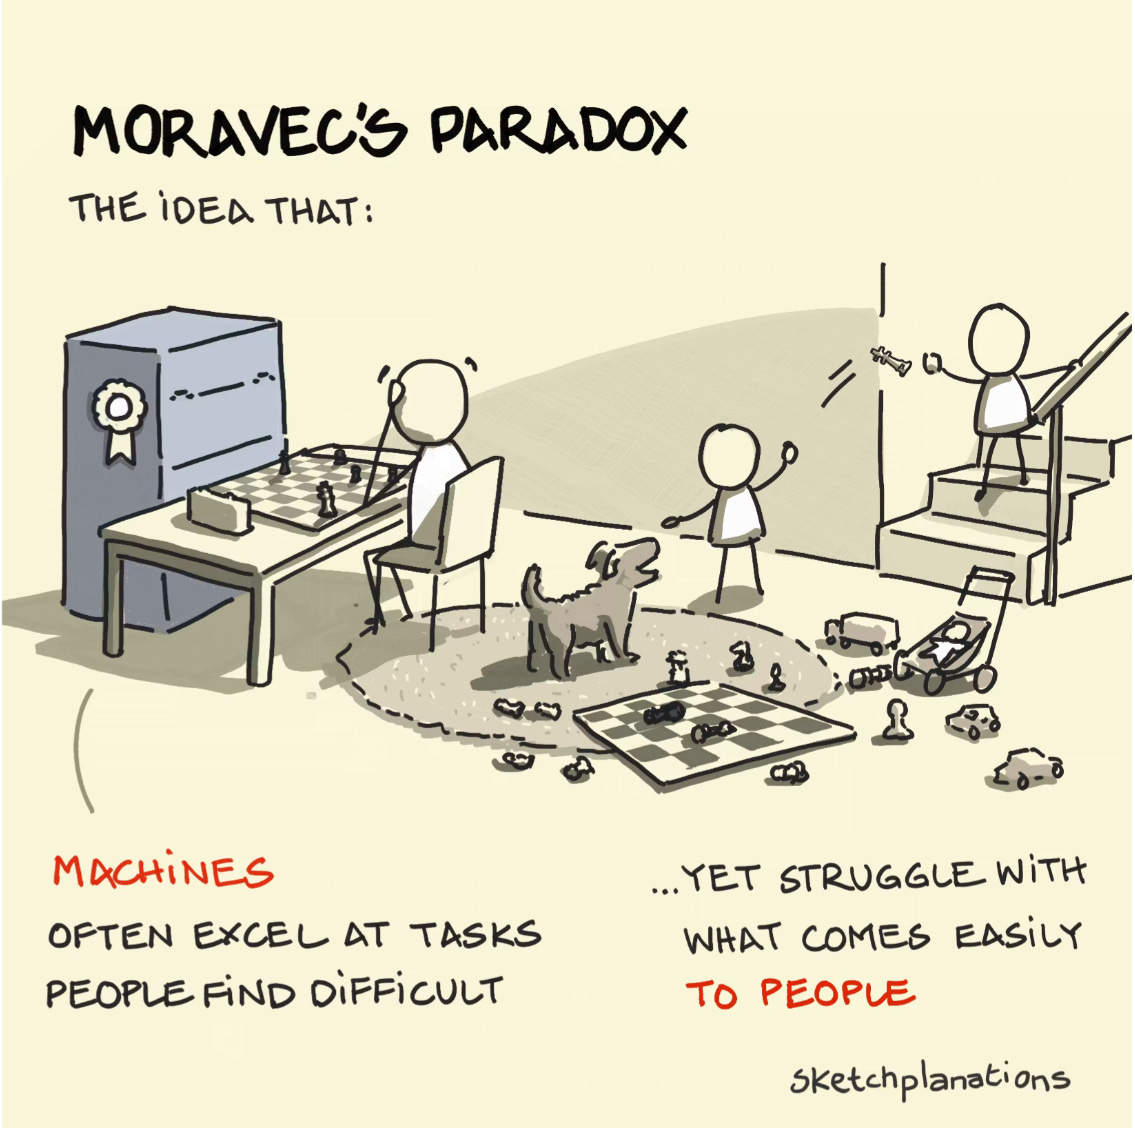
Los LLM son capaces de realizar tareas que serían imposibles para los humanos, pero los robots han tenido dificultades para realizar tareas humanas aparentemente “sencillas”, como caminar sobre terreno irregular. Resolver la Paradoja de Moravec ha resultado ser históricamente un desafío debido al problema de la escasez de datos. Lo que ha pasado históricamente es que carecíamos de datos físicos lo suficientemente buenos y completos para entrenar a la IA física en entornos de la vida real donde la imprevisibilidad es un hecho. Ahora bien, uno podría pensar que hay suficientes datos en el mundo para que un robot pueda aprender a moverse, y si bien esto es cierto, también hay un problema de cola larga (long tail problem). ¿Qué significa esto? Que hay una gran cantidad de datos para los casos base, pero muy pocos datos de casos extremos o inusuales. Esto es aceptable en la era digital, donde los casos extremos pueden ser resueltos a medida que avanza el proceso, pero no en el mundo físico (al menos no del todo).
Con poco margen de error, la falta de datos de entrenamiento para casos extremos podría provocar consecuencias desastrosas (incluso si eran poco habituales). ¡Ojo! La industria está lenta pero firmemente sorteando estas limitaciones. Voy a tratar de explicar cómo con mi marco conceptual de la IA física.
La anatomía de la IA física
La IA física abarca tres “aplicaciones” principales (humanoides, robots industriales y conducción autónoma), pero voy a centrarme en los humanoides para explicar mi marco conceptual. Aunque estas tres pueden ser consideradas “aplicaciones” diferentes, pueden ser entendidas utilizando el mismo marco conceptual de percepción, interacción, reacción y aprendizaje por refuerzo.
La IA física es, en última instancia, la fusión de la IA digital (“inteligencia”) con capacidades físicas, y eso se parece mucho a nosotros, los humanos (más o menos). Creo que hay varias partes en un sistema de IA física que podemos mapear a parte de nuestro cuerpo:
El cerebro puede ser entendido como la mente/modelo del robot. Es, en última instancia, la herramienta de toma de decisiones. Al igual que el cerebro humano, tiene dos partes: pensamiento de alto nivel y reflejos de bajo nivel. Quizás el Sistema 1 y el Sistema 2 te resulten más familiares si has leído “Pensar rápido, pensar despacio“ de Kahneman.
El entorno de entrenamiento hace referencia a los mundos virtuales utilizados para entrenar los cerebros antes de que éstos toquen el mundo real. Aquí reside el problema principal de la IA física, como he comentado antes. La mayor parte del entrenamiento (a diferencia de los humanos) podría considerarse “prenatal”, ya que estos sistemas deben estar bastante pulidos antes de salir al mundo real. A los humanos se nos permite cometer algunos errores que terminamos llamando “experiencia”.
Los músculos y huesos hacen referencia al hardware, los actuadores y todas las partes físicas que componen en última instancia la estructura de estos sistemas.
Los sentidos y el sistema nervioso trabajan codo con codo con el cerebro y hacen referencia a los sensores y cámaras que permiten al sistema interactuar con el mundo real y también “sentir” lo que sucede dentro del sistema.
El sistema inmunológico es lo que mantiene al sistema a resguardo de intrusos no deseados. Hace referencia a temas como ciberseguridad, regulación...
Por lo que, al final del día, un humanoide no pretende ser muy diferente a lo que es un cuerpo humano:
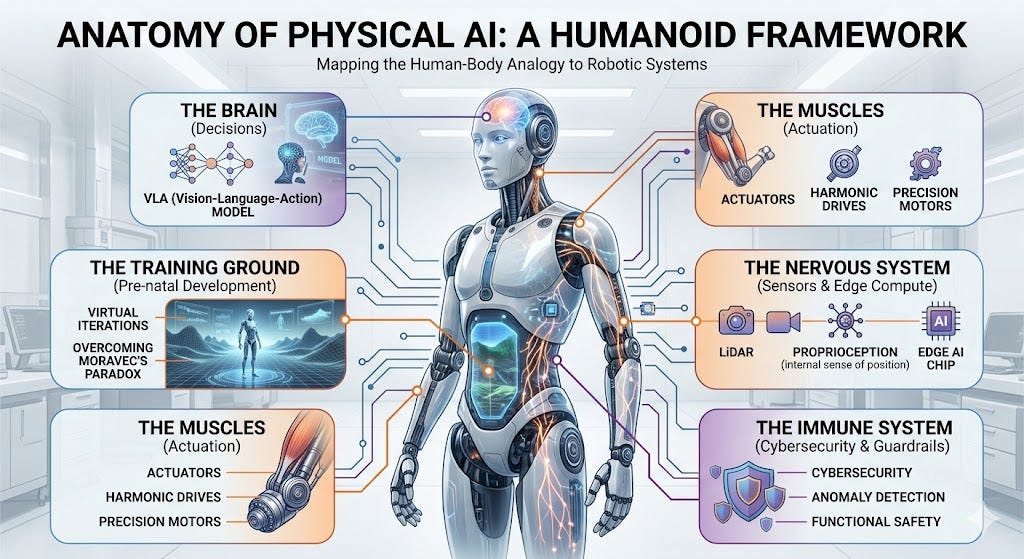
Fuente: Elaborado por Invirtiendo en Calidad usando Gemini
Profundizaré un poco más en cada segmento para entender qué empresas participan y quién está mejor posicionado para ganar a medida que la industria recorre su S-curve. El mejor escenario sería encontrar un negocio de “picos y palas”, y afortunadamente para nosotros, hay algunas (aunque no muchas) empresas que son “invertibles”.
¿Qué hay en juego y por qué ahora?
Antes de entrar en los componentes del ecosistema, creo que deberíamos intentar dimensionar la oportunidad. Muchas estimaciones suelen tratar la aplicación considerada de mayor tamaño (vehículos autónomos) por separado y, aunque también me voy a centrar mayoritariamente en los humanoides, se espera que el mercado de los vehículos autónomos sea enorme. Como cabría esperar, las estimaciones varían enormemente, pero muchos creen que es un mercado que valdrá trillones (americanos) en menos de una década, creciendo a una CAGR superior al 20% desde los niveles actuales. La oportunidad de los AV suele ser “análoga” a la oportunidad de los robotaxis.
Tampoco voy a dedicar mucho tiempo a los robots industriales porque es el mercado más “maduro” y donde se espera que el crecimiento sea más lento. El motivo principal es que muchas empresas industriales (especialmente en los sectores de automoción y electrónica) ya están significativamente automatizadas. Ahora bien, la oportunidad de los humanoides se presentará muy probablemente en el ámbito industrial, automatizando aún más las tareas humanas en estos negocios (es decir, la oportunidad de los humanoides reside principalmente en la automatización de una mayor parte de la base industrial). Por ejemplo, el CEO de Texas Instruments cree que no estamos lejos de ver humanoides caminando por sus fábricas:
Ahora, dime tú el número de humanoides que se van a construir. Depende de a quién escuches, pero creo que estamos empezando a verlo y me entusiasma. No creo que sea tan pronto como dice la gente, pero puedo ver por qué los humanoides, al igual que la robótica, estarán algún día caminando por nuestras fábricas, especialmente en montaje y pruebas, aportando valor. Me entusiasma eso.
Haviv Ilan, CEO de Texas Instruments, en la conferencia de Bernstein
Se estima que el mercado de robots industriales crecerá hasta unos 60.000-70.000 millones de dólares para 2030, pero la IFR (Federación Internacional de Robótica) admite que esto solo considera las ventas de robots y no todo el ecosistema que los rodea. Creen que el mercado real podría ser entre 2 y 3 veces mayor contabilizando todo, es decir, alrededor de 120.000-210.000 millones de dólares de cara a 2030. Un mercado bastante significativo, pero nada que deba entusiasmar demasiado a la gente en la era de las industrias trillonarias…
También cabe señalar que varias de las empresas de “picos y palas” que venden componentes/ecosistemas a robots industriales también participan en los otros dos segmentos, lo que hace que su mercado objetivo potencial sea extremadamente grande, independientemente del “escaso” crecimiento de los robots industriales.
Pasemos ahora al mercado más especulativo (pero también atractivo) de todos: los humanoides.
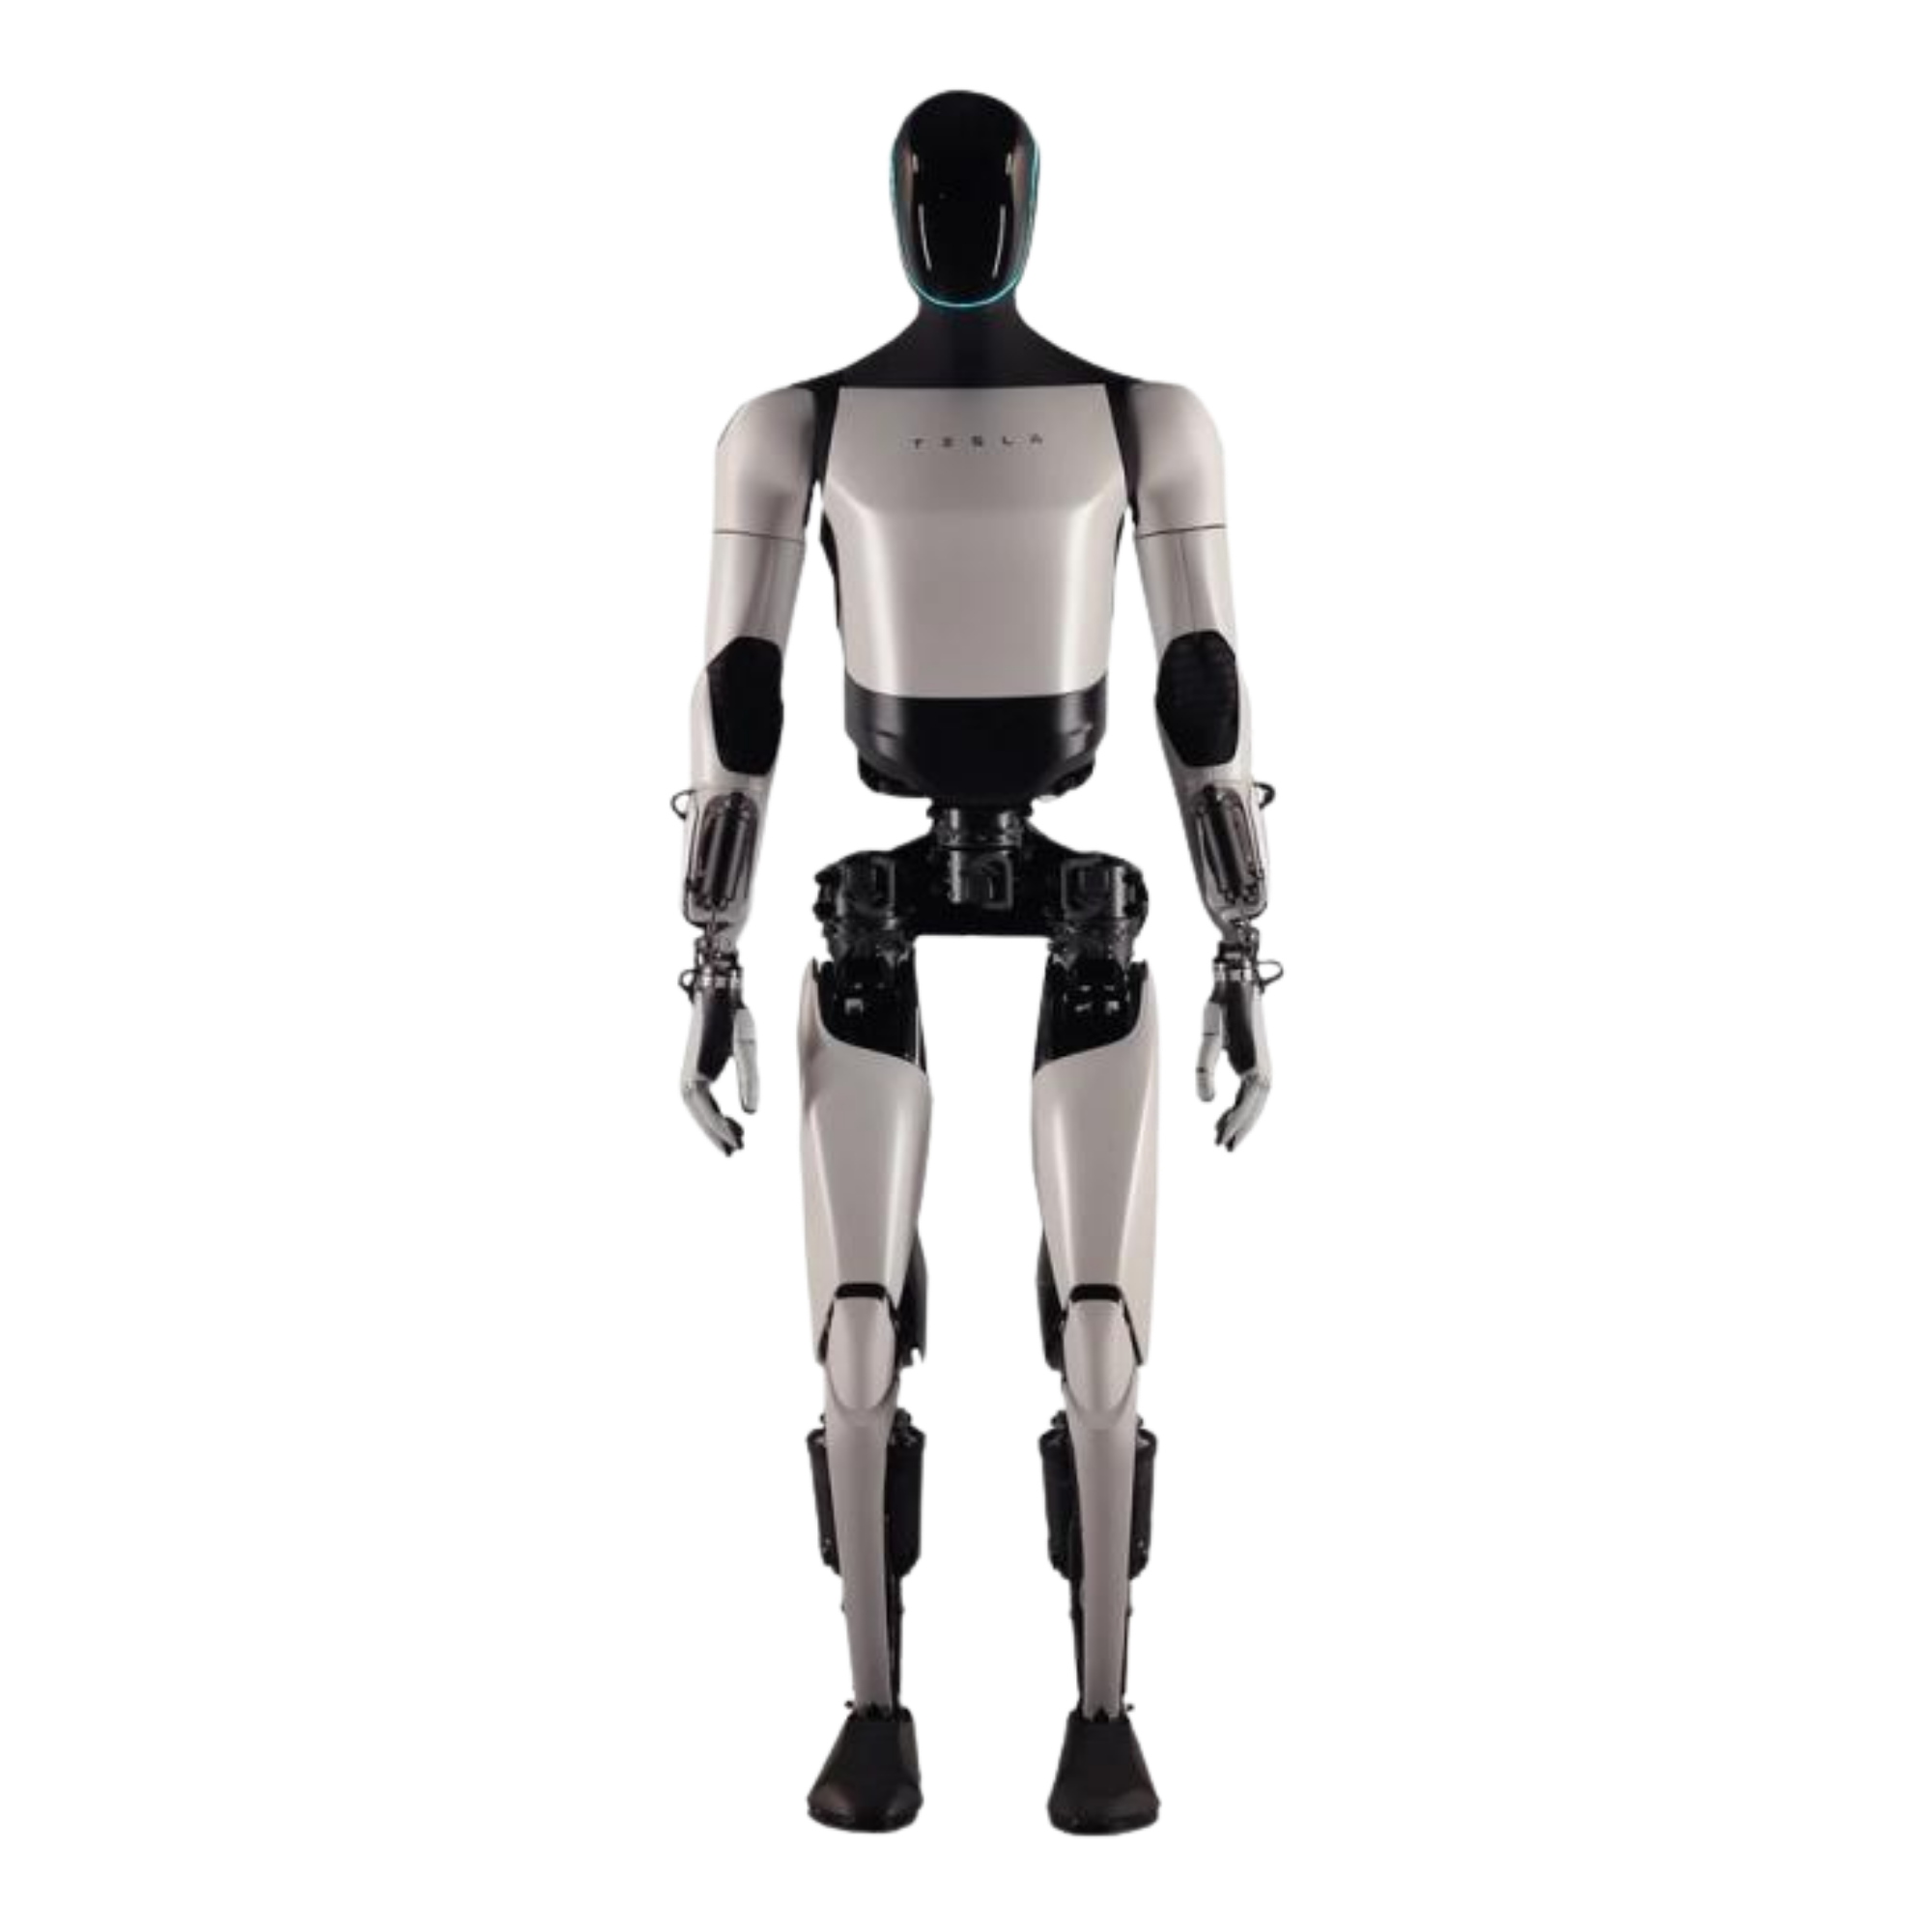
Tesla Optimus
Existen varias metodologías para llegar a estimaciones del tamaño del mercado de humanoides, y se pueden diferenciar entre recurrentes y únicas. Algunos dimensionan el mercado con esta sencilla fórmula:
Número de humanoides vendidos * precio medio
Aunque esta metodología puede conducir potencialmente a cifras astronómicas, la realidad es que no es un gran método para dimensionar la oportunidad porque la subestima de manera clara; ¿por qué? Porque solo captura las ventas de hardware. Hoy en día, los humanoides cuestan más de $100.000, pero para hacerlos accesibles probablemente tendrán que acercarse a la zona de los $30.000-$50.000. Suponiendo ciclos de sustitución de 5-6 años, es probable que este mercado sea grande, pero lejos de las cifras revolucionarias que uno ve por ahí.
Esto es equivalente a medir la oportunidad de Apple centrándonos solo en las ventas de hardware, pero ignorando su segmento de servicios, que es recurrente y actualmente constituye alrededor del 30% de sus ventas. Como en todo lo tecnológico, el escenario más probable es la transición a un modelo de cuchilla/maquinilla, que en el caso de los humanoides tiene mucho sentido y nos lleva al segundo método de estimación.
La segunda metodología para estimar el TAM (que también conduce a una cifra significativamente mayor) es a través de la sustitución de mano de obra/tareas. Consideraría que este es el escenario más probable porque imagino que el valor añadido de un robot va mucho más allá de la venta de su hardware y que la industria querrá quedarse con la parte justa de valor mediante la transición hacia un modelo de Robots como Servicio (RaaS o Robots as a Service). Los cálculos aquí son bastante directos (aunque las suposiciones son bastante especulativas). Debemos…
Hacer suposiciones sobre qué porcentaje de mano de obra (o qué porcentaje de tareas) es sustituido por robots en un plazo razonable (probablemente habrá algún escollo regulatorio).
Suponer que los proveedores de humanoides se quedan con una parte del valor añadido.
Por ejemplo, si un humanoide está sustituyendo a alguien que ganaba 50.000 dólares al año, entonces quizás el proveedor de humanoides (o las aplicaciones que se ejecutan encima) puede generar unos 20.000-30.000 dólares al año por ese robot (+ la venta del hardware). Nótese que estas estimaciones podrían resultar conservadoras, considerando que 50.000 dólares probablemente se sitúan en el extremo inferior del espectro salarial en las economías desarrolladas y que los humanoides podrían operar múltiples turnos por día, pero es solo ilustrativo.
Este es un escenario en el que todos ganan: el ecosistema de humanoides y el comprador del robot. El único que no gana es el trabajador (razón por la cual la política será probablemente una consideración relevante). Podríamos compararlo en cierto modo con la industria de los smartphones: hay proveedores de hardware que monetizan la base instalada ofreciendo servicios 1P (first party) o actuando como un peaje para que terceros moneticen la base instalada. La industria de los humanoides puede desarrollarse de dos maneras que son análogas a las estrategias de Apple/Android (hablaré de esto más adelante). No sé cómo evolucionará la monetización en el futuro, pero en mi opinión tienen sentido dos vías de monetización: suscripciones para alquilar los Robots más una tarifa de servicio añadida dependiendo de las habilidades que quieras alquilar (quizás estas provendrán de proveedores externos e internos, al igual que tenemos aplicaciones 1P y 3P en el teléfono).
Esto es evidentemente pura especulación, pero Morgan Stanley hace las siguientes suposiciones para la industria de los humanoides:
13 millones de humanoides en 2035 (principalmente para tareas en fábricas y almacenes)
24,4 millones de unidades para 2036
1.000 millones de unidades para 2050 (de las cuales el 10% en tareas domésticas)
Esto es tal cual una curva en S... lentamente al principio, pero muy rápido una vez llega el punto de inflexión. A medida que los precios de los humanoides caigan, uno podría argumentar que la adopción crecerá de manera exponencial (como suele suceder).
Creo que las suposiciones son bastante agresivas, pero incluso si asumimos que habrá “solo” 10 millones de humanoides en 2035, con un precio medio de venta de 20.000 dólares, eso resulta en un mercado de 200.000 millones de dólares. Por supuesto, si uno está de acuerdo con la estimación de 1.000 millones de unidades de Morgan Stanley y asume un ASP de 20.000 dólares, esto resulta en un mercado de 20 trillones (americanos) de dólares para 2050. Calcular una cifra exacta para la industria es prácticamente imposible, pero muchos participantes del sector coinciden en que será significativamente superior al trillón de dólares y no veo ninguna razón por la que no sea posible (aunque ten cuidado con preguntarle a un peluquero si necesitas un corte de pelo):
Los robots humanoides están listos para llevar la IA física a las industrias más grandes del mundo, desbloqueando oportunidades económicas de varios trillones de dólares.
La IA física revolucionará las industrias de fabricación y logística, valoradas en 50 trillones de dólares.
Jensen Huang, CEO de Nvidia
Sin embargo, creo que la estimación de Morgan Stanley es difícilmente creíble si tenemos en cuenta que la población en edad de trabajar en los países desarrollados es de alrededor de 1.100 millones y que el mercado laboral total tiene un tamaño de unos 40 trillones de dólares. ¿Capturarán los humanoides el 50% de toda la mano de obra? Tengo mis serias dudas, considerando que se enfrentarán a una reacción política antes de poder ni siquiera acercarse a ello.
La población en edad de trabajar aumenta significativamente si incluimos a los países no desarrollados, pero los precios medios de venta probablemente tendrán que caer considerablemente para que estos entren en juego. Ahora bien, dicho todo esto, el mercado de los humanoides se encuentra hoy en fases tempranas, por lo que la oportunidad de crecimiento es bastante significativa, independientemente de cómo uno quiera enfocar el tema. Ponerse quisquilloso sobre si son 5 trillones o 10 trillones de dólares probablemente nos hará perdernos el bosque por los árboles.
También vale la pena señalar que deberíamos rebajar estas estimaciones al dimensionar la oportunidad potencial para los productores occidentales. Morgan Stanley cree (en mi humilde opinión, acertadamente) que una parte significativa (más del 30%) de estos robots estará ubicada en China, lo que potencialmente significa que están fuera del alcance de la cadena de suministro occidental debido a temas geopolíticos (China, por cierto, ya está construyendo su propio ecosistema de humanoides, liderado por el productor de humanoides verticalmente integrado Unitree).
Por lo tanto, el mercado promete ser enorme, pero los inversores no son ciegos ante la oportunidad y las cosas están empezando a financiarse de manera bastante agresiva y ya ha habido bastante expansión de múltiplo en mercado públicos. En 2023, las empresas de robótica levantaron alrededor de 13.000 millones de dólares:
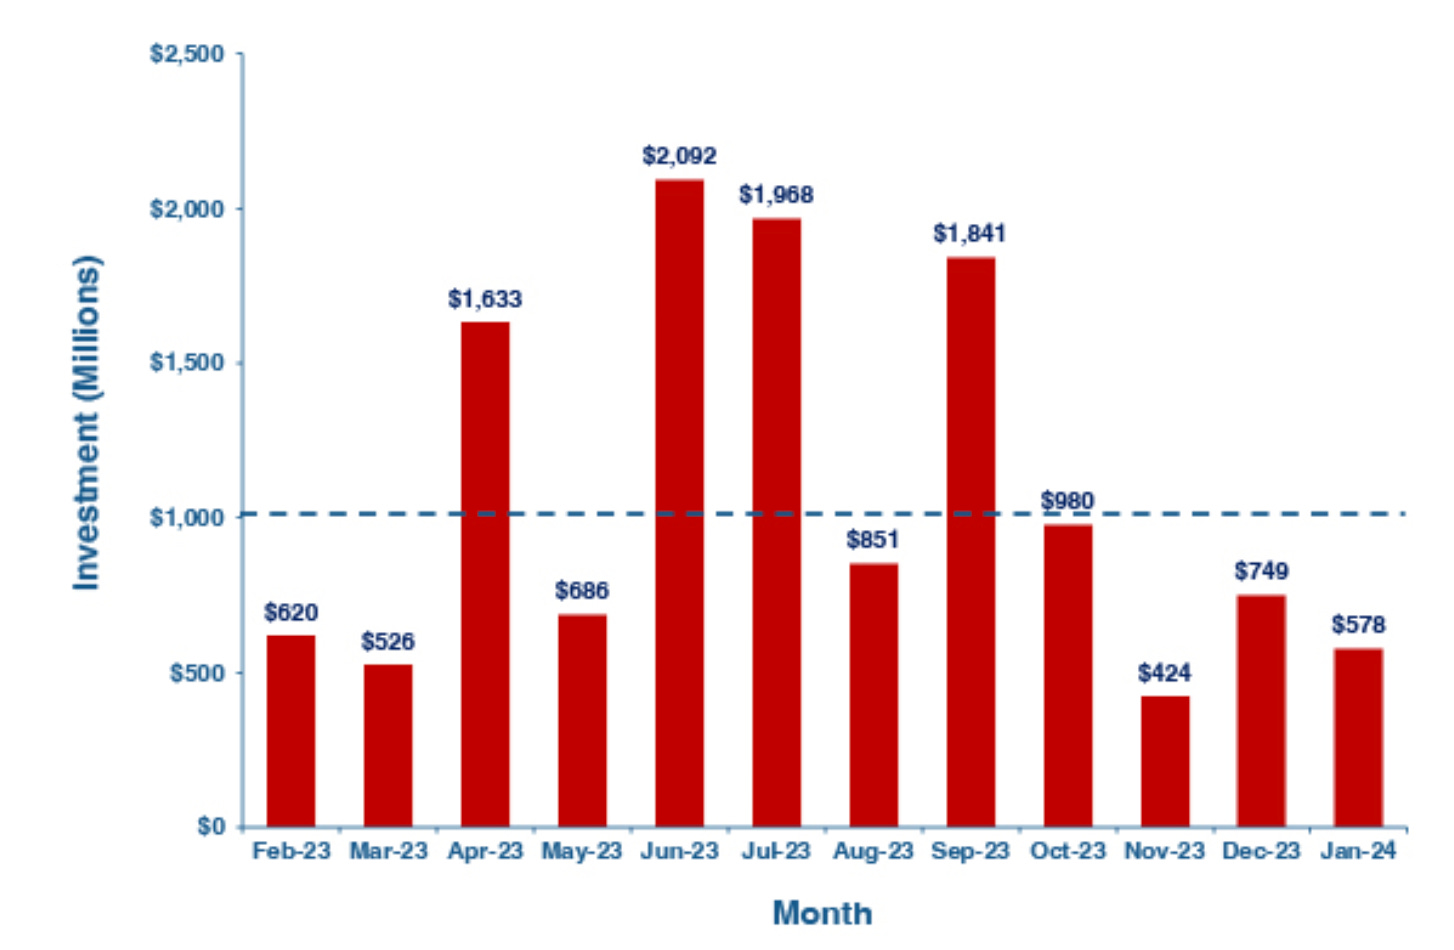
Esta cifra (según Dealroom) es de 57.000 millones de dólares en lo que va de año, lo que anualizado supone unos 114.000 millones de dólares, aproximadamente 9 veces la cantidad de hace apenas dos años. Esto no debería sorprendernos, ya que los plazos para que esto sea una realidad se están comprimiendo. En 2023 apenas teníamos “resuelta” la IA digital y la IA física seguía siendo un sueño lejano. Ya no es un sueño, se está convirtiendo en realidad:
El momento ChatGPT para la IA física ya está aquí.
Jensen Huang en la conferencia CES 2026.
Jensen suele llegar pronto, pero no suele equivocarse.
Echemos ahora un vistazo más profundo al ecosistema para entender cómo funciona, quién participa y quién está mejor posicionado para ganar en esta oportunidad trillonaria.
Únete a cientos de suscriptores de pago para tener acceso a…
Análisis detallados de sectores como el que estás leyendo ahora mismo.
Todos los análisis detallados de empresas
Seguimientos de resultados trimestrales.
Otro contenido relacionado con la inversión.
Una comunidad de inversores con tus mismos intereses.
Acceso completo a mi cartera y transacciones.
Webinars ocasionales.
Únete hoy:
El cerebro - el punto de inflexión necesario
El cerebro de un robot humanoide es la capa cognitiva de la IA física. Históricamente, el cerebro de un humanoide estaba dominado por reglas programadas de forma rígida que fallaban en un mundo cambiante. La IA física requería un modelo adaptable, por lo que aparecieron los modelos VLA (Visión-Lenguaje-Acción). Google DeepMind lanzó RT-2 en 2023 e introdujo formalmente el concepto de VLA: